Novità sulla tassazione degli incrementi retributivi dei rinnovi contrattuali, delle maggiorazioni e delle indennità per lavoro notturno, festivo, nei giorni di riposo settimanale o per i turni – Legge 30 dicembre 2025, n. 199: con la circolare n.2/E 2026 l’Agenzia delle Entrate ha chiarito che lo sconto fiscale sugli aumenti da rinnovo contrattuale, nel settore privato, previsto dall’ultima Legge di Bilancio, entra nella fase attuativa.
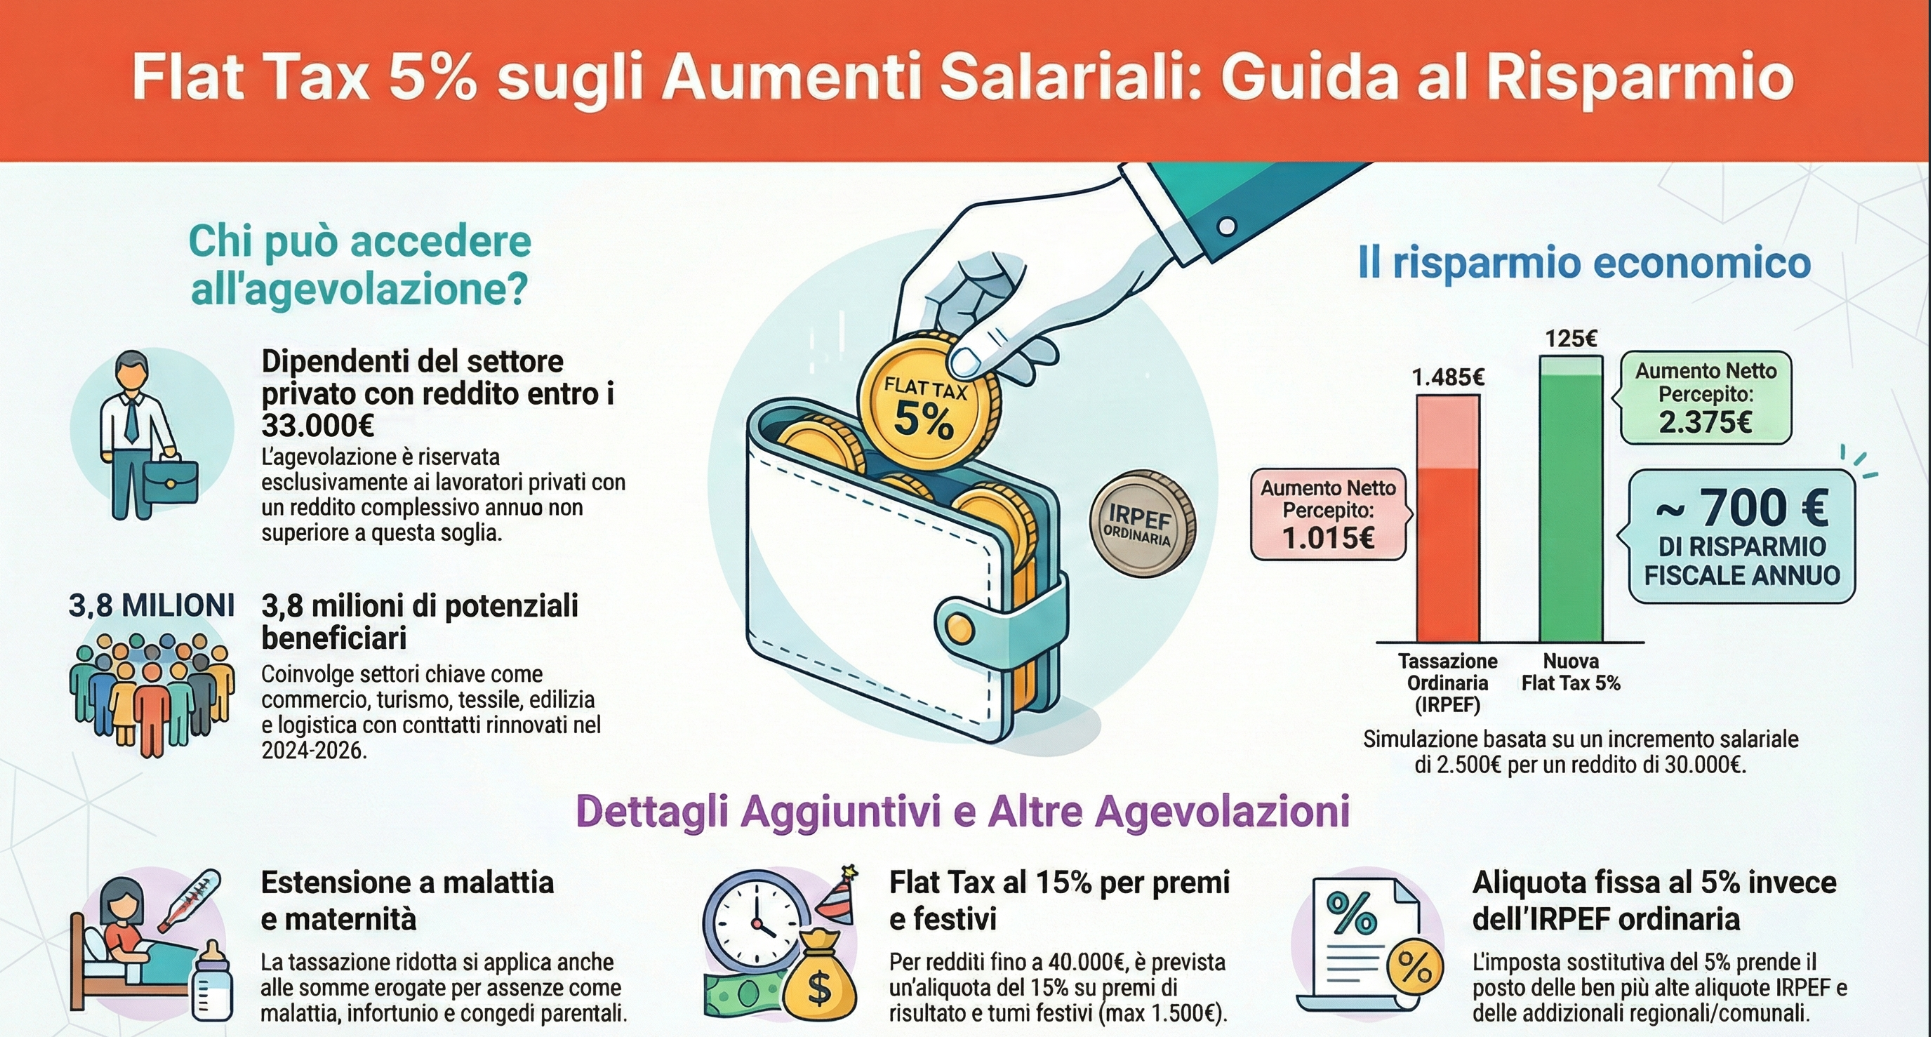
L’agevolazione fiscale sugli aumenti contrattuali, con aliquota ridotta al 5%, diventa operativa. Gli incrementi di stipendio previsti dai contratti rinnovati nel periodo 2024-2026 potranno essere tassati con un regime più favorevole, che prende il posto della tassazione ordinaria Irpef e delle relative addizionali territoriali.
A partire dalla mensilità di aprile sarà prevista la tassazione agevolata pari al 5%, sugli aumenti contrattuali firmati a partire dal 2024. La flat tax si applica soltanto ai dipendenti che percepiscono retribuzioni annue fino a 33mila euro e ad esclusione dei lavoratori del settore pubblico e dei privati che superano la soglia reddituale.
La distribuzione nel tempo degli aumenti incide sulla portata dell’agevolazione. L’Agenzia chiarisce che la flat tax si applica alle somme erogate nel 2026 anche se frutto di rinnovi accordati in precedenza.
FONTE: Fiscomania
Flat Tax al 15% su straordinari, festivi e turni per i redditi annui fino a 40 mila euro: prevista una flat tax al 15% sugli incrementi fino a 1.500 euro frutto di turni domenicali o festivi così come per i premi di risultato e per la reperibilità.
Per il periodo d’imposta 2026 sono assoggettate ad una imposta sostitutiva dell’imposta sul reddito delle persone fisiche e delle addizionali regionali e comunali pari al 15 per cento le somme corrisposte, entro il limite annuo di 1.500 euro, ai lavoratori dipendenti a titolo di:
- a) maggiorazioni e indennità per lavoro notturno;
- b) maggiorazioni e indennità per lavoro prestato nei giorni festivi e nei giorni di riposo settimanale, individuati dai CCNL;
- c) indennità di turno e ulteriori emolumenti connessi al lavoro a turni previsti dai CCNL.
La misura si applica solo per i dipendenti con reddito di importo non superiore, nell'anno 2025, a 40.000 euro.